
杠杆使用技巧的关键,不在于“放大多少”,而在于“放大什么”。把它想成对风险的几何变换:当市场波动上来,资金放大操作会把原本的收益和亏损同时拉长。要想让杠杆更像工具而非赌博,建议从交易端到经济端做全方位分析:订单簿告诉你微观流动性,GDP增长反映宏观支撑,投资者信心影响风险偏好,平台客户评价则暴露执行与服务细节。把这几块拼起来,你的投资组合选择会更稳、更可解释。
在做股票杠杆使用技巧规划前,优先研究订单簿。你不需要预测价格,只要判断:当前价格附近的买卖方“厚度”是否足够。若盘口在小幅波动时深度迅速消失,杠杆放大后滑点会更明显;若成交节奏呈现单边持续(例如短时内卖单被快速吞没),可能意味着趋势更容易自我强化,但也更可能出现“反向急刹”。
实务中可做三件事:1)观察买一/卖一附近的挂单深度变化;2)看大单成交是否持续而非瞬时;3)比较不同时间段的深度恢复速度。微观结构研究显示,流动性越差,交易成本与价格冲击越容易放大(可参考O’Hara等关于市场微观结构的综述路径)。
GDP增长并不直接决定短期涨跌,但它会影响盈利预期、利率路径与行业景气,从而改变市场对风险的定价。你可以把宏观信息用于“情景推演”,而不是用单一数字做押注。例如:若GDP增长偏弱,盈利弹性可能下修,杠杆更应谨慎;若增长与工业/消费数据同向改善,行业基本面可能给出更稳的现金流预期。
可引用的权威框架来自世界银行与OECD对宏观指标与增长分析的研究方法论(如World Bank数据与说明、OECD经济展望体系)。做杠杆资金管理时,建议把情景拆成“温和改善/不及预期/再度走弱”三档,分别估算组合的最大回撤区间,然后反推资金放大操作的上限。
当投资者信心不足时,市场往往表现为:对利空反应更快、对利好修复更慢,且波动聚集。此时即使基本面尚可,交易层面也可能更易出现跳空与快速反转。杠杆的危险在于“时间维度”:你可能并没有做错方向,但在保证金和清算规则触发前无法等到修复。
建议用可观察信号衡量风险偏好:例如市场成交活跃度是否突然放大、波动率指标是否上行、机构与散户行为是否出现明显去杠杆迹象。信心不足的研究常见于行为金融与情绪指标文献(例如Baker与Wurgler关于投资者情绪与市场定价的工作思路)。把这些信号纳入加仓条件,比单纯看K线更能降低“杠杆情绪化”风险。
很多人忽略平台客户评价,但它对杠杆投资者尤其关键。你要关注的不是“好不好用”的主观赞美,而是与执行相关的客观反馈:交易延迟、行情更新频率、撤单成功率、客服响应速度、风控提示是否清晰、出入金是否顺畅。执行质量会直接影响滑点与下单可达性——当你使用资金放大操作时,这些小差异会被放大成可观结果。
因此建议做一个“评价筛查清单”:1)是否有集中投诉在关键时段延迟;2)是否出现频繁的风控误触或提示不透明;3)是否披露过历史系统维护对交易影响。把评价当成风险因子,而不是营销噪声。
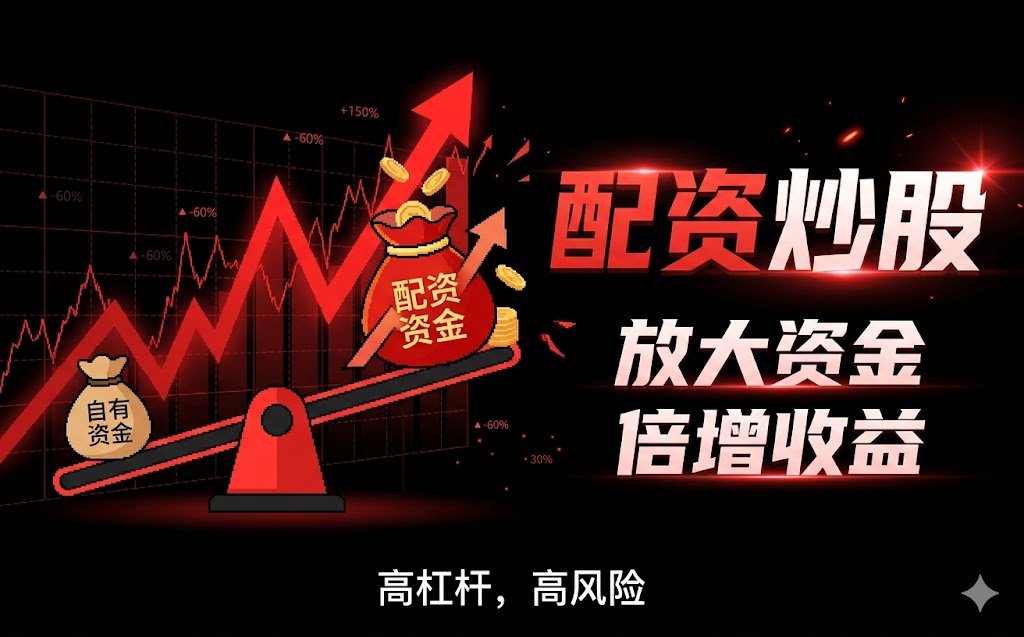
投资组合选择可以采用“核心-卫星”思路:核心仓位用于承载基本面与流动性,卫星仓位用于杠杆策略。具体做法:核心部分尽量挑选流动性更稳定、订单簿更厚的标的;卫星部分才配置杠杆,同时设置硬约束(如止损触发、最大加仓次数、单笔杠杆比例上限)。
这样一来,股票杠杆使用技巧就从“单点判断”升级为“多维一致性”:订单簿、GDP情景、投资者信心、平台执行共同支持你的资金放大操作范围。
评论
文章把杠杆从“放大多少”改成“放大什么”,很实在。尤其强调订单簿、成交节奏与滑点风险,感觉是在提醒别只盯K线情绪。
我喜欢作者的“多维体检”框架:订单簿看微观流动性,GDP做情景推演,信心校准波动。三者串起来,比单看一个指标更有逻辑。
平台客户评价那段让我警醒。以前只看点差和收益,现在想到交易延迟、风控提示清晰度也会被杠杆放大成亏损,确实该当风险因子。
核心-卫星和用最大可承受回撤倒推杠杆上限,方法偏“风险管理”,而不是赌博。文章也提醒清算与保证金触发时点,读完更有纪律感。